10月30日,北京银行披露2026年第三季度报告。前三季度,该行实现营业收入548.15亿元、同比增长6.26%;归母净利润223.49亿元、同比增长6.10%,营收与净利增速自2020年后再次双双站上“6”字台阶。
值得注意的是,这份成绩是在该行总资产较年初压降3.50%的背景下取得的;与此同时,9月末该行不良率与年初持平,拨备覆盖率、核心一级资本充足率较年初双双提升。从追求规模到精简资产结构、提升经营质效,昔日的城商行“一哥”正在用另一种方式找回增长节奏。
元股证券:ygzq.hk盈利能力提升
利息、财富管理业务双双发力
数据显示,前三季度,北京银行实现营业收入548.15亿元、同比增长6.26%;归母净利润223.49亿元、同比增长6.10%。业绩不仅扭转了上一年“双降”态势,同时自2020年以来,营收、净利润增速再次双双超6%。前三季度,该行加权平均净资产收益率9.96%,同比提升0.10个百分点。
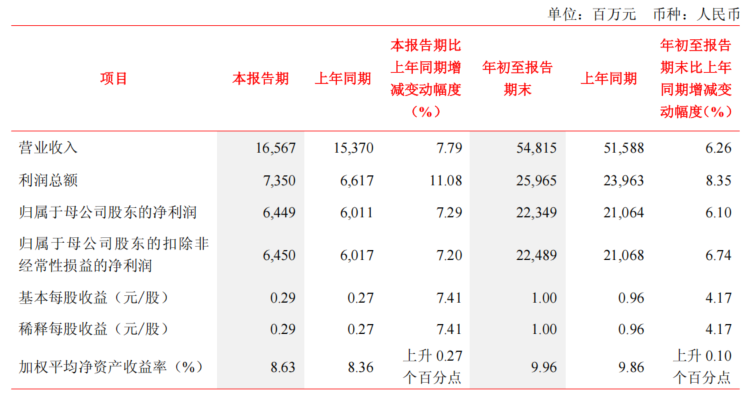
拆解收入端,利息净收入仍是压舱石。前三季度,该行利息净收入412.39亿元,同比增长5.08%,在全行营收中占比约75%;利息收入同比减少3.71%,而利息支出压降10.46%,负债成本的下行幅度明显大于利息收益的下滑,成为净利息收入正增长的主要贡献。
中间业务延续回暖,手续费及佣金净收入35.16亿元,同比增长7.56%。其中财富中间业务收入增长17.46%,实现近三年同期最高增速;私行产品销售规模同比增长19.15%,保有量较年初增长9.34%,中间业务收入同比增长32.43%,大财富管理转型成效显现。
受市场波动影响,投资收益同比下降18.24%至80.97亿元;但公允价值变动损益由上年同期亏损11.89亿元转为盈利16.44亿元,同比改善28.33亿元。
昔日“一哥”提质换挡
特色业务与风险指标同步向好
三大配资北京银行今日的这份成绩单,底色里带着此前的失速记忆。北京银行凭借首都区位优势与较早的全国化布局,在城商行资产规模榜首的位置上曾盘踞多年。然而,近年来,面对经济结构转型、对公倚重度较高、收入结构偏传统等多因素夹击,北京银行在营收、净利润和总资产等方面先后被反超,城商行“一哥”之位彻底易主。
困而求变,拆解2026年三季报,北京银行“瘦身提质”信号明显。9月末,该行总资产4.77万亿元,较年初下降3.50%。资产端的收缩主要发生在金融投资与同业资产,贷款本金总额则较年初增长0.24%至2.41万亿元,贷款占资产总额比重50.48%、较年初提升1.88个百分点,资产结构向信贷主业回归,并向科技金融、绿色金融等重点领域精准发力。
特色业务在这份报表中占据的分量已不轻,继续充当增量引擎。9月末,该行科技金融贷款余额5253.22亿元,较年初增长20.49%;绿色贷款余额2980.33亿元,较年初增长16.44%;跨境人民币业务规模1271.64亿元,同比增长66.12%,货物贸易项下跨境人民币结算占比52.46%,较年初提升10.74个百分点;外汇套保率32.37%,较年初提升26.26%;外汇衍生业务规模同比增长436.45%。
风险指标保持稳中加固。9月末该行不良贷款率1.29%,与年初持平、较年中下降0.01个百分点;拨备覆盖率200.59%,较年初上升0.38个百分点;资本充足率15.05%、一级资本充足率13.87%、核心一级资本充足率9.20%,分别较年初提升2.17个百分点、2.17个百分点和0.83个百分点。
9月初,北京银行召开2026年半年度业绩说明会,北京银行行长戴炜明确表示,聚焦ROE、不良贷款率两大关键指标持续改善,同时积极推进业务模式和产品服务创新,培育新的增长动能。
从前三季报数据看,这一导向已落到实处,但前三季度该行利息净收入相较上半年略有降速、信用减值损失计提提速。未来,北京银行息差与资产质量能否持续稳定,仍是决定这轮修复能走多远的关键变量。
对于昔日的城商行“一哥”而言,营收、净利润增速时隔多年再双双破“6”,说明转型方向初步得到验证杠杆账户是否真实下单,但真正决定其未来位置的,是这份改善能否穿越下一个周期。
元股证券手机版提示:本文来自互联网,不代表本网站观点。